

Czarny czwartek: co wydarzyło się 15 stycznia 2015 roku?
Saldo kredytu CHF mogło wzrosnąć w złotych po 15 stycznia 2015 roku, choć liczba franków pozostała taka sama, ponieważ zmienił się kurs CHF/PLN. Tego dnia Szwajcarski Bank Narodowy zrezygnował z obrony minimalnego kursu 1,20 CHF za euro, a średni kurs 1 CHF w tabeli nr 009/A/NBP/2015 wyniósł 4,1611 zł (źródło: Narodowy Bank Polski, 2015).
Co wydarzyło się 15 stycznia 2015 roku?
15 stycznia 2015 roku SNB ogłosił rezygnację z utrzymywania minimalnego kursu wymiany 1,20 CHF za 1 EUR oraz obniżenie oprocentowania depozytów na żądanie do -0,75%. W polskiej debacie o kredytach walutowych dzień ten funkcjonuje jako czarny czwartek frank szwajcarski.
To nie był automatyczny „reset” umów kredytowych ani decyzja polskich banków. Było to zdarzenie na rynku walutowym, po którym frank szwajcarski silnie się umocnił wobec wielu walut, w tym złotego polskiego. Bank rozliczający kredyt mógł więc przeliczyć tę samą liczbę CHF na wyższą kwotę PLN, jeśli umowa przewidywała takie odniesienie kursowe.
- Szwajcarski Bank Narodowy - 15 stycznia 2015 roku zakończył politykę minimalnego kursu 1,20 CHF za euro.
- Narodowy Bank Polski - w tabeli średnich nr 009/A/NBP/2015 podał kurs 4,1611 zł za 1 CHF.
- Frank szwajcarski - jego aprecjacja zwiększała złotową wartość długu wyrażonego lub indeksowanego do CHF.
- Złoty polski - osłabienie PLN wobec CHF wpływało na wynik przeliczenia, a nie na samą liczbę jednostek waluty.
„Swiss National Bank discontinues minimum exchange rate and lowers interest rate to -0.75%.” - Szwajcarski Bank Narodowy, komunikat prasowy, 2015
Dlaczego decyzja SNB spowodowała umocnienie franka?
Decyzja SNB usunęła mechanizm, który wcześniej ograniczał umacnianie CHF wobec euro, dlatego rynek zaczął wyceniać franka inaczej i gwałtowniej. Dla kredytobiorcy istotne jest jednak nie chwilowe notowanie z rynku międzybankowego, lecz kurs oraz tabela wskazane w jego umowie i dokumentach banku.
Nie należy mieszać archiwalnego kursu średniego NBP z kursem faktycznie użytym przez konkretny bank. Tabela NBP dokumentuje poziom referencyjny z danego dnia, ale nie zastępuje tabeli kursowej banku ani postanowień kredytu indeksowanego do CHF lub kredytu denominowanego w CHF.
Czarny czwartek 15 stycznia 2015 roku należy rozumieć jako wydarzenie walutowe z 2015 roku, a nie inne historyczne zdarzenie gospodarcze określane podobnym mianem.
Jedno zadłużenie, dwie wartości: saldo CHF i jego równowartość w PLN
Saldo walutowe i saldo kredytu w złotych opisują tę samą wierzytelność w dwóch jednostkach, charakteryzujących się inną miarą, innym momentem wyceny i czasem odmienną funkcją informacyjną. Jeżeli bank prowadził saldo jako 100 000 CHF, jego równowartość w PLN zależała od kursu użytego w konkretnej dacie.
Co oznacza saldo kapitału w CHF?
Saldo kapitału w CHF to liczba franków pozostających do rozliczenia według mechanizmu przewidzianego w umowie, pomniejszana co do zasady przez kapitałową część kolejnych rat. Nie jest ono tym samym co suma wszystkich przyszłych rat ani z góry ustalona kwota potrzebna do zamknięcia kredytu w każdym dniu.
W praktyce redakcyjnej Frankowe ABC szczególnej ostrożności wymaga porównywanie zaświadczeń bankowych. Dokument z jednego dnia może podawać saldo ewidencyjne w CHF, a dokument z innego dnia - orientacyjną równowartość w PLN. Bez dat, opisu kolumn i rodzaju kursu takie porównanie prowadzi do błędnych wniosków.
Co oznacza złotowa równowartość salda?
Złotowa równowartość salda to wynik pomnożenia salda w CHF przez wskazany kurs CHF/PLN, a nie nowy kapitał dopisany kredytobiorcy. Kwota może zmieniać się nawet w dniu, w którym saldo walutowe nie uległo żadnej zmianie.
| Pozycja w dokumencie | Co opisuje | Czy zmienia się wraz z kursem CHF/PLN? |
|---|---|---|
| Saldo kapitału w CHF | Liczbę jednostek CHF pozostałych do rozliczenia. | Nie zawsze - samo notowanie kursu nie zmienia liczby CHF. |
| Saldo informacyjne w PLN | Przeliczoną na złote wartość salda na daną datę. | Tak - zależy od przyjętego kursu. |
| Kwota wymagalna raty | Należność przypadającą do zapłaty w konkretnym terminie. | Zależy od konstrukcji raty, kursu i oprocentowania. |
| Kwota całkowitej spłaty | Wycena zamknięcia zobowiązania na wskazany dzień. | Może obejmować kurs, saldo, odsetki i opłaty określone umową. |
Rzetelna ocena wymaga rozróżnienia tych czterech pojęć. Sam widok wysokiej kwoty PLN w bankowości elektronicznej nie przesądza, że cała ta suma była natychmiast wymagalna.
- Saldo informacyjne - może służyć pokazaniu wartości zadłużenia w PLN na określony dzień.
- Rata miesięczna - obejmuje zwykle część kapitałową i odsetkową obliczaną według harmonogramu.
- Całkowita spłata - wymaga odrębnego wyliczenia banku na konkretną datę.
- Historia rachunku - pokazuje rzeczywiste księgowania, których nie zastąpi sam harmonogram.
Jak kurs CHF/PLN zmienia złotową wartość zadłużenia?
Złotową równowartość zadłużenia oblicza się przez pomnożenie salda CHF przez kurs CHF/PLN zastosowany do danej wyceny. Ten mechanizm wyjaśnia, dlaczego niezmienne 100 000 CHF przy kursie 3,50 zł daje 350 000 zł, a przy kursie 4,30 zł daje 430 000 zł.
Jak działa wzór: saldo CHF razy kurs przeliczeniowy?
Obliczenie wymaga dwóch danych: salda wyrażonego w CHF i kursu oznaczonego datą oraz rodzajem tabeli. Wzór ma postać: równowartość w PLN = saldo w CHF × kurs CHF/PLN.
Przykład edukacyjny: 100 000 CHF × 3,50 zł = 350 000 zł. Po zmianie kursu do 4,30 zł: 100 000 CHF × 4,30 zł = 430 000 zł. Różnica 80 000 zł powstaje wyłącznie przez zmianę mnożnika kursowego. Nie jest wyliczeniem roszczenia ani odtworzeniem konkretnej umowy.
Saldo wyrażone w złotych nie jest odrębnym długiem, lecz wynikiem przeliczenia salda CHF według wskazanego kursu. Gdy ta sama liczba franków otrzymuje wyższy mnożnik, rośnie jej równowartość w PLN.
Dlaczego spłata rat mogła nie zredukować salda w PLN?
Saldo w PLN mogło rosnąć mimo rat, gdy procentowy wzrost kursu CHF/PLN przewyższał procentowy spadek salda kapitału w CHF. Zależy to od harmonogramu, daty porównania i kapitałowej części każdej raty.
Drugi przykład pokazuje skalę mechanizmu: saldo spadło z 100 000 CHF do 98 000 CHF, ale kurs wzrósł z 3,50 zł do 4,50 zł. Początkowa równowartość wynosiła 350 000 zł, a późniejsza 441 000 zł. Liczba franków spadła o 2%, lecz złotowa wycena wzrosła o 91 000 zł.
- Spłata kapitału - obniża liczbę CHF, jeżeli tak wynika z rozliczenia raty.
- Aprecjacja franka - podnosi wartość każdego pozostałego CHF w złotych.
- Data porównania - wpływa na kurs i dlatego musi być zapisana przy każdym wyniku.
- Rodzaj kursu - może zmieniać rezultat, gdy umowa odwołuje się do kursu kupna lub sprzedaży.
- Odsetki - są osobnym składnikiem raty i nie powinny być utożsamiane z saldem kapitału.
Kurs NBP, tabela banku i spread walutowy
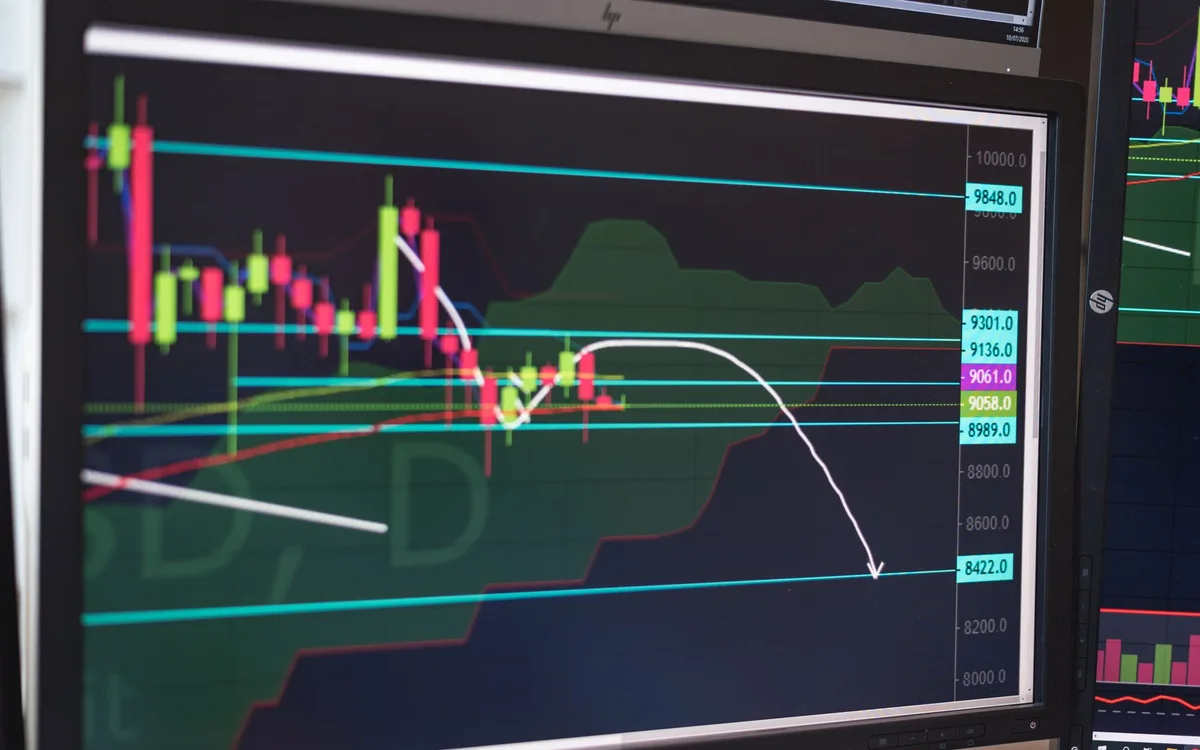
Kurs średni NBP, kurs kupna i kurs sprzedaży to odrębne wartości, które mogą dawać różne wyniki przeliczenia salda i raty. W tabeli nr 010/C/NBP/2015 z 15 stycznia 2015 roku kurs kupna CHF wynosił 4,1297 zł, a kurs sprzedaży 4,2131 zł (źródło: Narodowy Bank Polski, 2015).
Jaki kurs stosuje bank do informacji, raty i całkowitej spłaty?
To zależy od treści umowy, regulaminu i tabeli kursowej obowiązującej w dacie rozliczenia. Kurs średni NBP nie musi być kursem zastosowanym przez bank do wypłaty, raty, wyceny salda albo wcześniejszej całkowitej spłaty.
W kredycie indeksowanym wypłata następowała co do zasady w PLN, a mechanizm mógł przeliczać kwotę na CHF według określonego kursu. W kredycie denominowanym kwotę określano zwykle w CHF, lecz wypłata w PLN także wymagała przeliczenia. Te konstrukcje są podobne pod względem ryzyka kursowego, ale nie są tożsame.
Kredyt indeksowany a denominowany wymaga zawsze analizy definicji z konkretnej umowy, a nie tylko nazwy użytej w reklamie lub korespondencji banku.
Jak spread walutowy wpływa na saldo i ratę kredytu?
Spread walutowy to różnica między kursem kupna i kursem sprzedaży waluty, dlatego może zwiększać wynik przeliczenia, gdy bank stosuje wyższy kurs sprzedaży do danej operacji. Spread nie jest marżą kredytową ani całością ryzyka kursowego.
Na podanych danych NBP różnica między 4,1297 zł a 4,2131 zł wynosiła 0,0834 zł na 1 CHF. Przy czysto matematycznej ilustracji 10 000 CHF taki rozjazd oznacza 834 zł różnicy między przeliczeniami opartymi na tych dwóch kursach. Konkretna umowa mogła stosować inne wartości i inne reguły.
- Kurs średni NBP - ma charakter referencyjny i nie jest automatycznie kursem z umowy.
- Kurs kupna - jest niższy od kursu sprzedaży w typowej tabeli walutowej.
- Kurs sprzedaży CHF - może mieć znaczenie przy spłacie w PLN, jeśli przewiduje go mechanizm umowny.
- Spread walutowy - opisuje różnicę między kursami, a nie zmianę rynkowego kursu CHF/PLN.
- Tabela kursowa banku - powinna być badana razem z regulaminem i datą konkretnego rozliczenia.
Ustawa z 29 lipca 2011 r., Dz.U. 2011 nr 165 poz. 984, wprowadziła do Prawa bankowego regulacje dotyczące zasad ustalania kursu oraz umożliwiła spłatę bezpośrednio w walucie, do której kredyt został indeksowany lub denominowany. Nie oznacza to automatycznego usunięcia skutków wcześniejszych postanowień ani wyeliminowania ryzyka kursowego (źródło: ISAP, 2011).
Spread walutowy warto analizować osobno od kursu rynkowego, marży i oprocentowania.
Czy wzrost kursu CHF zawsze podnosi ratę i saldo w takim samym stopniu?
Nie. Saldo kapitału w PLN reaguje bezpośrednio na kurs i liczbę pozostałych CHF, natomiast rata zależy dodatkowo od struktury harmonogramu, odsetek, marży banku oraz stopy referencyjnej, takiej jak historyczny LIBOR CHF.
Jak ryzyko kursowe różni się od ryzyka oprocentowania?
Ryzyko kursowe dotyczy relacji CHF/PLN, a ryzyko oprocentowania dotyczy sposobu naliczania odsetek od salda. Są to dwa różne mechanizmy, choć oba mogą wpływać na wysokość raty płaconej w złotych.
Przy formule opartej na LIBOR CHF i marży banku zmiana stopy referencyjnej mogła obniżać albo podwyższać odsetkową część raty wyrażonej w CHF. Gwałtowny wzrost kursu CHF/PLN mógł jednak zwiększyć złotową wartość tej raty. Jedno zjawisko nie neutralizuje automatycznie drugiego.
Czy ujemny LIBOR CHF neutralizował wzrost kursu?
Nie, ujemny LIBOR CHF nie neutralizował automatycznie ryzyka kursowego, ponieważ wpływał na odsetki, a kurs CHF/PLN na przeliczenie waluty na złote. Skala obu zmian zależała od warunków konkretnego kredytu.
- LIBOR CHF - historyczna stopa referencyjna stosowana w wielu umowach frankowych.
- SARON - wskaźnik, który zastąpił LIBOR CHF, ale nie powinien być automatycznie przenoszony do rozliczeń z 2015 roku.
- Marża banku - składnik oprocentowania określony w umowie i odmienny od spreadu walutowego.
- Kurs CHF/PLN - wpływa na złotową wartość raty i salda, gdy rozliczenie wymaga przeliczenia.
- Harmonogram spłat - określa, jaka część raty zmniejsza kapitał w danym okresie.
Ryzyko kursowe w kredycie CHF obejmuje zmianę wartości waluty, a nie ocenę ważności samej umowy.
Czy skok salda po czarnym czwartku świadczy o abuzywności umowy?
Nie. Wzrost salda w PLN po czarnym czwartku obrazuje materializację ryzyka kursowego, ale sam nie dowodzi abuzywności klauzuli ani nieważności umowy. Ocena prawna zależy od brzmienia umowy, sposobu ustalania kursu, transparentności informacji i okoliczności konkretnej sprawy.
Jak odróżnić ryzyko kursowe od klauzuli przeliczeniowej?
Ryzyko kursowe oznacza możliwość zmiany relacji CHF/PLN, a klauzula przeliczeniowa określa, jak umowa wykorzystuje kurs do ustalenia kwot. Ocena abuzywności dotyczy treści i skutków postanowienia umownego, nie samego faktu, że frank podrożał.
Art. 3851 Kodeksu cywilnego dotyczy postanowień nieuzgodnionych indywidualnie, które kształtują prawa i obowiązki konsumenta sprzecznie z dobrymi obyczajami oraz rażąco naruszają jego interesy. W realnej sprawie bada się między innymi tekst umowy, regulamin, przekazane informacje i status kredytobiorcy jako konsumenta (źródło: ISAP, Kodeks cywilny).
- Klauzula indeksacyjna - może określać odniesienie zobowiązania do kursu CHF.
- Tabela kursowa banku - wymaga sprawdzenia, czy umowa wyjaśniała sposób ustalania kursu.
- Informacja o ryzyku - jest elementem oceny transparentności, lecz jej znaczenie zależy od dowodów.
- Wzrost salda w PLN - samodzielnie nie przesądza o wadliwości umowy.
- Status konsumenta - ma znaczenie przy stosowaniu ochrony wynikającej z art. 3851 KC i dyrektywy 93/13.
Klauzula indeksacyjna powinna być czytana wraz z postanowieniami o wypłacie, spłacie oraz tabeli kursowej.
Jakie znaczenie mają wyrok TSUE C-260/18 i uchwała SN III CZP 25/22?
Wyrok TSUE C-260/18 dotyczy skutków usunięcia nieuczciwych warunków przeliczeniowych, a uchwała SN III CZP 25/22 odnosi się do sytuacji, w której nie można ustalić wiążącego kursu waluty. Żadne z tych rozstrzygnięć nie oznacza automatycznie identycznego wyniku dla każdej umowy CHF.
W sprawie Dziubak, C-260/18, Trybunał Sprawiedliwości Unii Europejskiej wskazał, że nieuczciwych warunków dotyczących różnic kursowych nie można zastępować ogólnymi przepisami prawa cywilnego wyłącznie po to, by utrzymać umowę. Dalszy skutek zależy między innymi od oceny sądu oraz stanowiska właściwie poinformowanego konsumenta (źródło: TSUE, 3 października 2019 r.).
„W razie niemożliwości ustalenia wiążącego strony kursu waluty obcej umowa nie wiąże także w pozostałym zakresie.” - Sąd Najwyższy, uchwała pełnego składu Izby Cywilnej III CZP 25/22, 25 kwietnia 2024 r.
Uchwała Sądu Najwyższego mówi o skutkach wadliwego mechanizmu umownego, nie o każdym ekonomicznym wzroście kursu franka. Zależy od okoliczności sprawy, czy i jakie znaczenie dane orzecznictwo będzie miało dla konkretnego kredytu.
Jak sprawdzić przeliczenie w dokumentach konkretnego kredytu?
Sprawdzenie przeliczenia wymaga zestawienia dokumentów z tych samych dat: salda CHF, prezentowanej wartości PLN, rodzaju kursu i jego źródła. Najbezpieczniej prowadzić prostą tabelę porównawczą, ponieważ różnica kilku dni może obejmować inny kurs, ratę albo zmianę harmonogramu.
Jakie dokumenty trzeba zestawić?
Najpierw należy zebrać umowę, regulamin obowiązujący przy jej zawarciu, aneksy, harmonogramy, historię spłat, zaświadczenie o saldzie oraz archiwalne tabele kursowe banku. Dopiero później można odtworzyć matematyczny mechanizm bez mieszania danych o różnej funkcji.
- Umowa kredytu - wskaż paragrafy dotyczące wypłaty, indeksacji lub denominacji oraz spłaty rat.
- Regulamin i tabela kursowa banku - ustal ich wersję oraz datę obowiązywania przy danym rozliczeniu.
- Historia spłat - zapisz datę raty, pobraną kwotę, walutę i ewentualny kurs przeliczenia.
- Zaświadczenie o saldzie - rozdziel saldo kapitału, należne odsetki i informacyjną wartość w PLN.
- Harmonogram - porównaj planowaną strukturę rat z rzeczywistymi księgowaniami.
- Tabele NBP - użyj ich wyłącznie jako odniesienia historycznego, nie jako domyślnego kursu z umowy.
Dlaczego analiza prawna nie wynika z samego arkusza?
Arkusz może pokazać działanie mnożnika kursowego, lecz nie rozstrzyga, czy postanowienie było indywidualnie uzgodnione, przejrzyste lub wiążące konsumenta. Tę ocenę prowadzi się na podstawie pełnej treści dokumentów i okoliczności konkretnej sprawy.
Nie należy porównywać kwoty uruchomionego kredytu z późniejszą kwotą całkowitej spłaty bez opisania dat i składników obu liczb. Pierwsza kwota mogła dotyczyć wypłaty, druga zaś obejmować aktualne saldo, odsetki oraz zasady wcześniejszego zamknięcia zobowiązania.
- Data dokumentu - musi być identyczna lub jasno opisana przy każdym porównaniu.
- Waluta salda - rozstrzyga, czy analizowana liczba pokazuje CHF, PLN czy oba zapisy.
- Rodzaj kursu - powinien wskazywać, czy chodzi o kurs średni, kupna, sprzedaży albo kurs banku.
- Podstawa umowna - pozwala ustalić, z którego paragrafu wynika konkretny mechanizm.
- Analiza prawna - wymaga odrębnej oceny przez radcę prawnego lub adwokata.
Najważniejsze wnioski dla kredytobiorcy
Wzrost zadłużenia frankowego wyrażonego w PLN po 15 stycznia 2015 roku mógł wynikać z prostego przeliczenia niezmienionego salda CHF po wyższym kursie. Średni kurs NBP 4,1611 zł za 1 CHF z tabeli nr 009/A/NBP/2015 dokumentuje historyczny punkt odniesienia, ale nie zastępuje kursu z konkretnej umowy.
Co pokazuje wzrost salda w złotych?
Wzrost salda w złotych pokazuje przede wszystkim efekt kursu CHF/PLN na daną datę, a nie automatycznie wzrost liczby franków ani dopisanie nowego kapitału. Aby ustalić źródło różnicy, trzeba odczytać saldo walutowe, kurs oraz jego podstawę umowną.
- Ta sama liczba CHF - może mieć inną wartość PLN przy innym kursie.
- Regularna rata - nie gwarantuje spadku informacyjnej wartości salda w PLN.
- Spread - może wpływać na wynik przeliczenia, lecz nie jest tożsamy z aprecjacją CHF.
- Orzecznictwo TSUE i SN - dotyczy oceny postanowień, a nie automatycznej kwalifikacji każdego wzrostu salda.
Czego nie można wywnioskować z jednego zaświadczenia?
Z jednego zaświadczenia nie można pewnie wywnioskować ani zastosowanego mechanizmu w całym okresie kredytowania, ani skutku prawnego umowy. Potrzebne są dokumenty źródłowe, daty i analiza okoliczności sprawy.
Treść ma charakter informacyjny i nie zastępuje indywidualnej porady prawnej radcy prawnego lub adwokata. Nie stanowi rekomendacji dotyczącej dochodzenia roszczeń, ponieważ wynik każdej sprawy zależy od jej okoliczności.
Najczęściej zadawane pytania
Dlaczego saldo kredytu w CHF się nie zmieniło, a w PLN wzrosło?
Saldo w CHF opisuje liczbę jednostek waluty pozostających do rozliczenia, a saldo w PLN jest wynikiem przeliczenia tej liczby według kursu. Jeżeli kurs CHF/PLN wzrasta, ta sama liczba franków uzyskuje wyższą równowartość w złotych. Nie oznacza to samo w sobie dopisania kapitału w CHF.
Czy bank dopisał kredytobiorcy dodatkowy kapitał po czarnym czwartku?
Nie wynika to z samego wzrostu salda prezentowanego w PLN. Taki wzrost może być wyłącznie skutkiem zmiany kursu przeliczeniowego. Historię księgowań i zasady obliczeń należy jednak sprawdzić w dokumentach konkretnego banku.
Czy saldo w złotych mogło rosnąć mimo spłacania rat?
Tak, gdy kurs CHF/PLN wzrastał szybciej niż spadało saldo kapitału w CHF. Rata mogła obniżać liczbę franków, ale każdy pozostały frank mógł być jednocześnie wyceniany wyżej w PLN. Znaczenie ma data i kurs użyty do porównania.
Czy bank powinien stosować średni kurs NBP?
Nie można tego zakładać bez lektury umowy oraz regulaminu. W wielu umowach występowały odwołania do tabel kursowych banku, a średni kurs NBP pełnił inną funkcję referencyjną. Ocena skutków takiego postanowienia zależy od jego treści i okoliczności sprawy.
Czy wzrost salda po czarnym czwartku oznacza nieważność umowy?
Nie. Skok złotowej wartości salda pokazuje działanie ryzyka kursowego, lecz sam nie rozstrzyga o abuzywności ani nieważności umowy. Analiza prawna wymaga zbadania klauzul przeliczeniowych, informacji przekazanych konsumentowi i całego materiału dowodowego.
Jak spread wpływał na saldo kredytu frankowego?
Spread to różnica między kursem kupna a kursem sprzedaży CHF. Jeżeli umowa odwoływała się do własnej tabeli banku, zastosowanie konkretnego kursu mogło podwyższać wynik w porównaniu z innym kursem referencyjnym. Nie należy jednak utożsamiać spreadu z całym ryzykiem walutowym.
Czy ustawa antyspreadowa usunęła ryzyko wzrostu salda w PLN?
Nie. Możliwość spłaty bezpośrednio w CHF mogła ograniczyć koszt wymiany waluty według kursu banku, ale nie usuwała zmiany relacji CHF/PLN. Ustawa z 29 lipca 2011 r. nie przesądzała też automatycznie o skutkach wcześniejszych klauzul przeliczeniowych.
Źródła i literatura
- Szwajcarski Bank Narodowy, komunikat z 15 stycznia 2015 roku.
- Narodowy Bank Polski, tabela kursów średnich nr 009/A/NBP/2015 z 15 stycznia 2015 roku.
- Narodowy Bank Polski, tabela kursów kupna i sprzedaży nr 010/C/NBP/2015.
- ISAP, ustawa z 29 lipca 2011 r. o zmianie ustawy - Prawo bankowe oraz niektórych innych ustaw, Dz.U. 2011 nr 165 poz. 984.
- Trybunał Sprawiedliwości Unii Europejskiej, wyrok z 3 października 2019 r., C-260/18.
- Sąd Najwyższy, uchwała pełnego składu Izby Cywilnej z 25 kwietnia 2024 r., III CZP 25/22.
Przeczytaj również

Radca prawny specjalizujacy sie w prawie konsumenckim i sporach z bankami. Wyjasnia pojecia i mechanizmy kredytow frankowych jezykiem zrozumialym dla kredytobiorcy, z odwolaniem do orzecznictwa TSUE i Sadu Najwyzszego.